Несмотря на колебания ключевой ставки и изменение условий ипотечного кредитования, интерес частных инвесторов к первичной недвижимости не угасает. Эксперты рынка отмечают, что в условиях турбулентности фондового рынка и валютных качелей, квадратные метры продолжают рассматриваться как классический защитный актив. Однако сегодня подход к таким инвестициям меняется: на смену спекулятивным покупкам с целью быстрой перепродажи приходит стратегия долгосрочного сохранения капитала.
Новостройки как актив: взгляд аналитиков
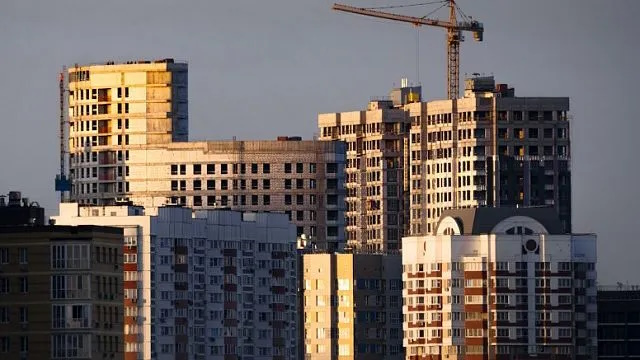
Согласно свежим данным Росреестра и аналитических центров, доля инвесторов в структуре спроса на первичном рынке стабилизировалась на уровне 15–20%. Главный аргумент в пользу вложений в бетон — защита от инфляции. Если банковские депозиты подвержены пересмотру ставок, а фондовый рынок — волатильности, то физический актив в виде недвижимости остается в распоряжении владельца.
Инвесторов привлекают новостройки от застройщика на начальных этапах строительства из-за возможности последующей перепродажи по более высокой цене либо сдачи в аренду после ввода дома в эксплуатацию. Строительные компании, в свою очередь, создают условия для входа в проект с минимальным первоначальным взносом, что особенно актуально при использовании инвестиционных ипотечных продуктов.
Портрет современного инвестора
Рынок помнит времена, когда основной доход приносил «перекуп» квартир на стадии котлована. Сейчас ситуация изменилась: разница в цене между этапом старта продаж и готовым домом уже не так высока, как 5–7 лет назад. Тем не менее, интерес сохраняется за счет качественных характеристик самого жилья.
Те, кто планирует сдавать жилье, часто стремятся купить квартиру в новом ЖК с удобной транспортной развязкой, чтобы обеспечить стабильный поток арендаторов. Спрос на аренду в новых домах с современными планировками и закрытыми дворами значительно выше, чем в старом фонде. Это гарантирует инвестору пассивный доход после завершения строительства.
Риски и подводные камни
Инвестиции в новостройки не были бы похожи на полноценный финансовый инструмент без наличия рисков. Главный из них — зависимость от девелопера и экономической ситуации в стране. Задержки ввода объектов, изменение концепции ЖК или проблемы с банковским финансированием могут заморозить средства инвестора на неопределенный срок.
Однако законодательство о проектном финансировании и использовании эскроу-счетов значительно снизило эти риски. Деньги дольщиков не идут напрямую на стройку, а хранятся в банках до момента сдачи дома. Это делает вложения в бетон более прозрачными.
Альтернативный взгляд: не только перепродажа
Аналитики отмечают тренд на «инвестиции для себя». Многие покупают квартиры детям или под сдачу в долгосрочную аренду, рассматривая это как способ создать подушку безопасности к пенсии. В этом контексте выбор объекта становится еще более тщательным: изучаются не только цена и локация, но и социальная инфраструктура района, наличие школ и парков.
Вывод
Пока рубль и фондовый рынок демонстрируют непредсказуемость, новостройки сохраняют статус «тихой гавани». Несмотря на снижение маржинальности спекулятивных сделок, возможность получать арендный доход и защищать капитал от обесценивания делает первичную недвижимость востребованным инструментом. Главное правило для частного инвестора сегодня — тщательный выбор объекта и понимание того, что инвестиции в бетон — это стратегия на годы вперед, а не способ быстрого обогащения.